Un rebasamiento de costes consiste en superar el coste previsto para completar un proyecto. A menudo, los rebasamientos de costes solo se hacen evidentes una vez que el presupuesto ya se ha visto afectado, pero sus causas se van acumulando mucho antes: estimaciones optimistas, tareas añadidas, retrasos y horas de trabajo imprevistas.
Para un gestor de proyectos, el problema no es solo gastar más de lo previsto. Los sobrecostes pueden reducir los márgenes de beneficio, requerir nuevas aprobaciones y poner en peligro la viabilidad del proyecto.
Entender por qué los costes se disparan significa comprender cómo se relacionan el presupuesto, el avance del proyecto y el trabajo pendiente. Analicemos cómo identificar las causas de los sobrecostes y actuar antes de que las pequeñas desviaciones se conviertan en problemas financieros de los que sea difícil recuperarse.
CONTENIDO
- Cómo calcular los sobrecostes
- Por qué aumentan los costes de los proyectos
- Indicadores tempranos de sobrecostes
- Un ejemplo de sobrecoste previsto
- Sectores en los que los sobrecostes tienen mayor impacto
- Sobrecostes: señales de alerta que no debes ignorar
- Cómo prevenir los sobrecostes
- Distribuir el presupuesto entre las actividades
- Actualizar las cifras definitivas y las previsiones
- Definir umbrales y medidas correctivas
- Cómo ayuda Twproject a mantener los costes bajo control
Cómo calcular los sobrecostes
Se produce un sobrecoste cuando el coste real de un proyecto supera el presupuesto aprobado para el mismo alcance de trabajo. Sin embargo, durante la ejecución del proyecto, se puede identificar un sobrecoste previsto comparando el coste final estimado con el presupuesto disponible.
El término desviación presupuestaria se utiliza a menudo para referirse a la superación del límite de gasto establecido.
La fórmula porcentual, una vez finalizado el proyecto, es sencilla:
Exceso de costes (%) = [(coste real − presupuesto aprobado) / presupuesto aprobado] × 100
Si tu presupuesto era de 100 000 euros y el proyecto costó 120 000, el sobrecoste es de 20 000 euros, es decir, un 20 %.
Sin embargo, la comparación debe ser coherente. Si un cliente aprueba nuevas actividades y un aumento del presupuesto, debes distinguir entre el aumento autorizado y la desviación debida a ineficiencias. Mantener el presupuesto inicial te permite identificar esta diferencia sin perder el historial financiero del proyecto.
Por qué aumentan los costes de los proyectos
Los sobrecostes rara vez se deben a una única decisión. Lo más habitual es que surjan de una serie de problemas interrelacionados que se acumulan como una bola de nieve. Veámoslos a continuación:
- Estimaciones iniciales parciales
Es posible que una estimación de costes solo tenga en cuenta las tareas principales y pase por alto la coordinación, las revisiones, las pruebas, los desplazamientos o el soporte para la implementación. El coste previsto —también conocido como coste presupuestado— es, por lo tanto, inferior a los recursos realmente necesarios.
Incluso los datos históricos, sin contexto, pueden dar lugar a errores. Un proyecto similar puede requerir más trabajo si cambian las competencias disponibles, las integraciones técnicas o los criterios de aceptación.
Una estimación fiable debe indicar explícitamente sus supuestos: qué tareas se incluyen, cuántas revisiones se prevén y qué información aún falta.
- Cambios en el alcance sin ajustar el presupuesto
Una solicitud aparentemente menor puede afectar a varias fases. Añadir una funcionalidad requiere análisis, desarrollo, pruebas y actualizaciones de la documentación.
Cuando los equipos aceptan estos cambios sin evaluar su impacto, acaban trabajando en un proyecto diferente al planeado originalmente. El presupuesto sigue siendo el mismo, pero la carga de trabajo aumenta.
Esto se conoce como «desviación del alcance» y debe gestionarse mediante un proceso de aprobación que haga transparentes los costes, los plazos y las consecuencias de cada cambio.
- Retrasos y disponibilidad de recursos
Un retraso no siempre implica costes adicionales, pero puede prolongar el uso de los recursos, aumentar los gastos con los proveedores o requerir horas extras.
Si una persona clave está trabajando en varios proyectos al mismo tiempo, las tareas pueden estancarse. Recuperar el tiempo perdido a veces requiere recursos más costosos o realizar el trabajo con prisas, lo que aumenta el riesgo de errores.
Por lo tanto, la planificación financiera también debe tener en cuenta la capacidad real del equipo y las dependencias entre tareas.
- Tener que rehacer el trabajo y la mala calidad
Los requisitos poco claros y las revisiones tardías pueden obligar a los equipos a rehacer el trabajo ya completado. Estos costes no añaden valor al producto final, sino que agotan el presupuesto disponible.
Para minimizarlos, los equipos necesitan criterios de aceptación compartidos y comprobaciones intermedias. Identificar un problema durante una revisión inicial puede evitar la necesidad de corregirlo una vez que ya haya afectado a muchas tareas posteriores.
- Gastos externos y riesgos subestimados
Los suministros adquiridos, las licencias, los servicios de consultoría y otros servicios pueden costar más de lo previsto. Incluso la dependencia de un proveedor o una integración compleja pueden requerir trabajo adicional.
Establecer provisiones acordes con los riesgos identificados ayuda a hacer frente a imprevistos. Un porcentaje añadido automáticamente, sin analizar el proyecto, ofrece una protección poco fiable.
Indicadores tempranos de sobrecostes
Esperar hasta el final del ejercicio fiscal significa perder la oportunidad de actuar. El seguimiento debe comenzar con las señales de alerta operativas.
El primero es un aumento de las horas necesarias para completar tareas comparables. Si una tarea que se estimaba que llevaría veinte horas tarda en realidad treinta, hay que determinar si se trata de un incidente aislado o de un problema recurrente.
Otro indicador es el aumento del trabajo pendiente. Aunque se mantengan los gastos bajo control, el proyecto puede desviarse financieramente si quedan muchas tareas costosas por realizar.
Las solicitudes adicionales no formalizadas, las aprobaciones estancadas y las compras aún por contabilizar completan el panorama. Para evaluar el coste del proyecto, también debes tener en cuenta los compromisos ya adquiridos: una factura que aún no se haya recibido no significa que el gasto no exista.
Un ejemplo de sobrecoste previsto
Supongamos que tenemos un proyecto con un presupuesto del proyecto de 80 000 euros. A mitad del calendario previsto, el equipo ha incurrido en unos costes de 38 000 euros.
A primera vista, la situación parece aceptable: se ha gastado menos de la mitad del presupuesto. Sin embargo, el trabajo realizado representa solo el 35 % del previsto, y la nueva estimación para el trabajo restante es de 50 000 euros.
Por lo tanto, el coste final previsto es:
38 000 + 50 000 = 88 000 euros
El sobrecoste previsto es de 8.000 euros, es decir, el 10 % del presupuesto. Aunque aún no se ha materializado por completo, ya es lo suficientemente sustancial como para justificar una decisión.
El director del proyecto puede investigar las causas, revisar la orden de trabajo o negociar los cambios necesarios. El factor decisivo es la relación entre los gastos reales y el coste necesario para completar el proyecto.
Sectores en los que los sobrecostes tienen mayor impacto
Este problema afecta a todo el mundo, pero algunos sectores se ven especialmente afectados.
- Producción y fabricación: Los proyectos de fabricación requieren una combinación de materiales, equipos y mano de obra. Un simple aumento en los costes de las materias primas o el cierre de una planta pueden hacer saltar por los aires el presupuesto inicial. Los pedidos personalizados son los más vulnerables: cada personalización añade horas de diseño y preparación. Si no se realiza un seguimiento de ellos, el margen se va mermando poco a poco.
- Ingeniería: En las empresas de ingeniería, los sobrecostes suelen producirse durante la fase de diseño. Las revisiones del diseño, los cambios técnicos y los procesos de aprobación que llevan más tiempo del previsto alargan los plazos del proyecto. Y cuando el trabajo se factura por horas, más tiempo significa mayores costes. La complejidad técnica dificulta la estimación precisa de los costes desde el principio, y los proyectos plurianuales también son vulnerables a las fluctuaciones de los precios de mercado.
- Consultoría: Para una empresa de consultoría, el producto es el tiempo de los consultores. Un riesgo típico es un proyecto de precio fijo en el que las actividades se alargan: el cliente obtiene más, la empresa gana menos. Cada día extra no previsto supone un sobrecoste que nadie reembolsará. El problema se agrava cuando los consultores sénior se ven involucrados más de lo previsto: su tarifa por hora dispara el coste del proyecto muy rápidamente.
- Agencias de marketing: Las agencias atienden a muchos clientes al mismo tiempo, con revisiones continuas y plazos ajustados. Una ronda adicional de revisiones en una campaña puede parecer un detalle sin importancia. Sin embargo, multiplicada por docenas de proyectos, se convierte en un sobrecoste presupuestario estructural. Sin un seguimiento de las horas dedicadas a cada cliente, resulta difícil determinar qué cuentas son realmente rentables.
- TI y desarrollo de software: En el ámbito de las tecnologías de la información, la imprevisibilidad forma parte del trabajo. Los errores inesperados, las integraciones complejas y los requisitos en constante evolución hacen que las estimaciones sean poco fiables. Los sobrecostes en este ámbito suelen estar relacionados con las prioridades: los equipos añaden funcionalidades sin revisar el presupuesto del proyecto. Incluso los métodos ágiles, si no se realiza un seguimiento de los costes por sprint, pueden ocultar los sobrecostes.
Sobrecostes: señales de alerta que no debes ignorar
Los sobrecostes presupuestarios a menudo solo se hacen evidentes en los estados financieros cuando sus causas ya están presentes en el trabajo diario. Para detectarlos a tiempo, es necesario examinar la relación entre los recursos utilizados, los resultados obtenidos y el trabajo que aún queda por completar.
Hay algunas señales a las que se debe prestar especial atención:
- El número de horas trabajadas aumenta más rápido que el avance de las actividades: el proyecto está consumiendo recursos sin producir los resultados esperados.
- Las tareas se reabren o se vuelven a realizar varias veces: las revisiones y correcciones requieren horas que quizá no se hayan presupuestado.
- Las horas extras se convierten en algo habitual: cumplir con los plazos requiere un esfuerzo adicional que puede aumentar los costes y dar lugar a nuevos errores.
- Las peticiones de los clientes se convierten en trabajo sin una evaluación formal: el alcance se amplía sin ajustar el presupuesto ni el calendario.
- El presupuesto restante no se puede cuantificar utilizando datos actualizados: no existe una base fiable para determinar si los recursos disponibles serán suficientes.
Estos indicadores no significan necesariamente que el proyecto vaya a sobrepasar su presupuesto, pero sí requieren una revisión inmediata. El paso más importante es comparar el presupuesto restante con el coste estimado del trabajo que aún queda por realizar. Si este último es superior, hay que identificar las causas y abordarlas antes de que la desviación aumente.
Cómo prevenir los sobrecostes
Para evitar los sobrecostes se requiere un método de seguimiento repetible, con una responsabilidad clara e información actualizada.
La integración de la elaboración de presupuestos y el control de gestión en las operaciones diarias permite identificar dónde se están utilizando más recursos de lo previsto y tomar medidas antes de que las desviaciones pongan en peligro el margen del proyecto.
Distribuir el presupuesto entre las actividades
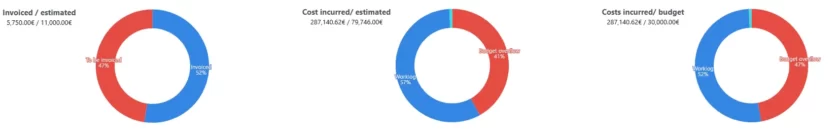
Una cifra total ofrece poca información sobre el origen de los problemas. Desglosar el presupuesto por fases, tareas o paquetes de trabajo permite identificar el origen de las desviaciones.
Para cada elemento, debes estimar las necesidades de recursos, las compras y los costes adicionales. Este nivel de detalle facilita la verificación de las hipótesis iniciales y su comparación con lo que realmente ocurre durante la ejecución.
Actualizar las cifras definitivas y las previsiones
Las horas trabajadas y los gastos deben registrarse a intervalos adecuados para el proyecto. Los datos introducidos semanas más tarde reflejan una situación que puede ser demasiado tarde para abordarla.
Junto con los informes finales, es importante actualizar la estimación de los costes restantes: ¿cuánto costará completar el trabajo pendiente? La suma de los costes incurridos y los costes restantes previstos proporciona una base sólida para evaluar si el presupuesto va por buen camino.
Definir umbrales y medidas correctivas
Cada desviación importante debe tener una persona responsable y una respuesta. El umbral de alerta debe determinarse en función del alcance, el margen y la incertidumbre del proyecto.
Cuando se supere este umbral, se debe analizar la causa y tomar una decisión sobre cómo responder. Reducir las actividades no esenciales, resolver un cuello de botella o renegociar el alcance pueden ser opciones útiles. Por el contrario, recortar recursos de forma indiscriminada conlleva el riesgo de aumentar los retrasos y el trabajo de reelaboración.
Cómo ayuda Twproject a mantener los costes bajo control
Twproject combina la planificación, los recursos y los costes en un solo lugar. Cada proyecto cuenta con su propio presupuesto, que puede compararse con los costes reales incurridos. Las horas registradas por el equipo se valoran en función de la tarifa horaria de los recursos, por lo que el coste del proyecto está siempre actualizado, sin necesidad de ajustes retroactivos.
El gestor de proyectos puede ver qué proyectos están superando el coste presupuestado y puede tomar medidas inmediatas.
La visión general de la carga de trabajo ayuda a evitar retrasos y horas extras, dos causas habituales de costes adicionales. Los informes y los paneles de control también ponen los datos a disposición de la dirección, lo que le permite evaluar la rentabilidad de cada proyecto sin tener que esperar a que este finalice.
De este modo, los sobrecostes dejan de ser una sorpresa y se convierten en un riesgo controlado.
Los costes pueden dispararse cuando el presupuesto se desvía del trabajo real. Las estimaciones incompletas, los cambios no gestionados y los retrasos en la información dificultan la detección temprana de problemas.
Para mantener el control, compara lo que se había planificado, lo que has gastado y lo que aún te queda por gastar. Esta información te permite tomar medidas sostenibles y proteger el margen del proyecto.
Descubre cómo Twproject puede ayudarte a vincular tareas, recursos y costes para que puedas tomar decisiones antes de que los sobrecostes pongan en peligro el proyecto.